Mulai Membayar Pajak Secara Online

Pembayaran Pajak Secara Online – Sistem layanan Modul Penerimaan Negara Generasi 2 (MPN G-2) sudah diluncurkan pada bulan April 2014. Hal ini terkait juga…
Pembayaran Pajak Secara Online – Sistem layanan Modul Penerimaan Negara Generasi 2 (MPN G-2) sudah diluncurkan pada bulan April 2014. Hal ini terkait juga…

Air Terjun Merawu Akan Dikembangkan Menjadi Objek Wisata – Wacana tersebut saya baca di majalah bulanan Derap Serayu Edisi III. Pada halaman 14,…

Keranjingan Kerak Telor Mini – Sebelum menulis keranjingan, terlebih dahulu aku mencari tahu arti dari kata tersebut. Agak takut, kalau pada kenyataanya keranjingan bukanlah bahasa Indonesia. Hahaha. Ngaco banget, ya. Tetap mengandalkan KBBI, bahwa kata keranjingan /ke·ran·ji·ngan/ verb mempunyai arti tergila-gila; sangat gemar sekali.
Asyik, berarti aku nggak salah menggunakan kata ini. Ya, aku, tepatnya keluarga tuh keranjingan membuat dan menyantap lauk kerak telor mini. Dalam arti sangat gemar sekali, ya. Soalnya, belum tergila-gila banget. Standard suka lah.
Kami menyebutnya kerak telor mini, karena kerak telor ini berukuran kecil. Kerak telor yang aku maksud disini berbeda dengan Kerak Telor Betawi yang pernah aku santap di Monas.
Awal mulanya, kami sering membeli kerak telor mini kepada seorang penjual yang hampir tiap hari berjualan keliling Desa. Namun, sudah beberapa bulan ini si penjual dan gerobaknya belum terlihat lagi. Mungkin ia sedang sibuk berkebun. Atau, sudah alih profesi.
Saking seringnya membeli kerak telor mini, kami seperti keranjingan makanan yang cukup enak dijadikan cemilan atau lauk makan. Rasa kerak telornya cukup gurih dan lebih nikmat jika dicocol dengan saos atau kecap. Yaaa. . . meski rasa tepungnya lebih kental, sih. Mungkin, jika di prosentase 30% telor, 70% tepung. Berbeda dengan kerak telor yang dibuat sendiri.

Dan, semenjak Mas Penjual nggak berjualan lagi, aku niat banget membeli wajan kerak telor. Untuk praktiknya, aku cukup sering membuat kerak telor untuk lauk makan. Yaa. . .kalau didadar embleh-embleh, rebus atau ceplok, kan, terkadang bosen tuh. Jadi, kalau nggak kami orak-arik, ya di bikin kerak telor mini.
Kerak Telor kami buat cukup sederhana. Nggak ada persentase antara tepung dan telor karena kerak telor yang kami buat 100% telor semua. 😆 Buat konsumsi sendiri tentu bebas-bebas saja, ya. Sampai sekarang, kami makin sering membuat kerak telor ini. Malah, menjadi lauk favorit, ketika sedang malas goreng-goreng. Pokoknya, sudah keranjingan kerak telor mini lah.
Kalau teman-teman suka lauk telor nggak? Pasti udah bosyen banget, ya. Sebenarnya kami juga udah bosyen. Kalau melihat telor, sampai bingung mau diapain. Hahaha Makanya, saat tahu ada blog yang kerap mengulas kuliner seperti theatlantamall.com, aku senang sekali karena Blog tersebut memberikan banyak referensi menu masakan dan memberikan resep-resep masakan keluarga.
Apakah teman-teman sudah pernah berkunjung ke Blog Theatlantamall? Kalau belum, cus! Nggak perlu drama untuk menentukan menu masak sehari-hari.


Manis Sepetnya Kerupuk Salak – Attention! Pas membaca sepet, “E” nya dibaca “E” pepet, ya! Ini penting banget, takut pada salah baca kan bisa…

Singgah Di Monumen Hasil Perjanjian Renville Banjarnegara – Belum lama ini, saya bersama Bapak ada suatu urusan. Sebenarnya urusan Bapak, sih. Tapi, saya…

Pelayanan Prima Dua S dan Satu P – Yiha yiha. . .berjumpa dengan Senin again! Hari ini gak bisa berpikir keras. Ada rasa enggan…

Menjadi Penghuni Kastil Inspirasi Disney – Bagi teman-teman penggemar film Disney, pasti paham benar logo walt disney, ya. Adalah sebuah kastil cantik yang…

Benteng Van Der Wijck dan Kapal Van Der Wijck – Hai hai hola hop, Teman-Teman. Masih ingatkan postingan saya tentang Benteng Van Der…

Cara Menyiapkan Dana Pensiun Muda Bersama BNI Simponi– Mungkin terdengar agak menggelitik, ya. Ketika anak muda berusia setengah abad membicarakan tentang pensiun muda. Emang setengah abad tergolong muda? 
Enggak masalah, kan? Karena, yang namanya manusia sudah seharusnya membuat sebuah rencana-rencana positif untuk masa depannya. Sudah mempersiapkan segala sesuatu dengan terrencana saja, terkadang realisasinya tak sesuai dengan harapan, ya. Itu takdir.
Kali ini, saya mau sharing seputar simpanan jangka panjang untuk hari tua. Lebih tepatnya berbagi informasi kepada pembaca yang cerdas. Teman-teman sudah pada punya simpanan berupa tabungan, kan, ya? Yuuk, sharing seputar simpanan tersebut!
Menyoal tentang simpanan yang berupa tabungan ini bersifat tidak mengikat sama sekali. Artinya, nasabah bisa setor uang, bisa juga tidak. Sesuai dengan kemauan si nasabah. Dan, untuk simpanan dengan jenis tabungan ini menurut saya kurang menantang. Karena, sifatnya yang tidak mengikat. Ibarat tidak ada tanggungan wajib, dan terkadang bisa diabaikan. Ini bagi saya lho, ya. Kan pribadi orang berbeda-beda, ya.
Dan, saya lebih suka simpanan yang bersifat mengikat. Rasanya seperti ada kewajiban untuk menyisihkan uang untuk masa depan. Tapi, bukan berarti saya enggak suka dengan sistem simpanan berupa tabungan lho, ya. Saya pun menabung koq. Menabung satu kali dan mengambilnya berkali-kali. Hahaha.
Saya bekerja sebagai karyawan di salah satu instansi pemerintah memang belum lama. Jika melilhat teman-teman yang sudah berkeluarga pada rajin menyisihkan uang, koq rasanya ingin mengikutinya.
Niat sudah mulai ingin mempersiapkan tabungan untuk masa depan. Mulai tabungan pendidikan (anak) sampai dengan tabungan pensiun muda. Nah, dua tabungan yang saya sebut ini adalah contoh simpanan tabungan yang bersifat mengikat.
Untuk tabungan pendidikan, saya sudah memulainya sejak saya masuk kerja, dengan sistem potong gaji. Dalam MoU-nya, tabungan ini bisa diambil minimal dalam kurun waktu lima tahun.
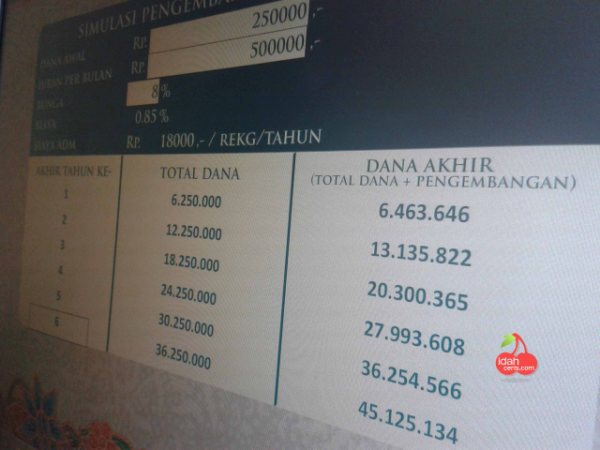
Sedangkan untuk tabungan pensiun muda, saya baru mencari tahu informasinya. Penting bagi saya mempunyai tabungan pensiun muda. Jika ditanya, apakah ada rencana untuk pensiun muda? Saya menjawab belum ada rencana. Namun, tidak ada salahnya saya mempersiapkan dana pensiun muda ini. Meski nantinya enggak pensiun muda, tapi dana tetap bisa digunakan untuk simpanan, kan?
Saya pun mulai melirik BNI Simponi untuk mulai mempersiapkan masa depan dengan dana pensiun muda. Teman-teman sudah tahu tentang BNI Simponi, belum? Ada sedikit penjelasan dan gambaran dari saya.
BNI Simponi adalah layanan program pensiun yang diselenggarakan oleh Dana Pensiun Lembaga Keuangan PT. Bank Negara Indonesia (Persero) Tbk (DPLK BNI) sejak tahun 1994 berdasarkan Undang-Undang Nomor 11 Tahun 1992 tentang Dana Pensiun.
BNI Simponi ini bukan program baru. Tapi, program lama yang saat ini memang banyak diminati oleh generasi muda, orang tua dan seluruh lapisan masyarakat.
Pertama, dilihat dari jumlah minimal setoran per bulannya yang relatif ringan. Yaitu, mulai dari Rp 50.000 per bulan. Rendahnya nominal iuran ini membuat para peserta merasa ringan dan tidakkeberatan untuk setorannya.
Keunggulan lainnya, dana pensiun terbuka untuk siapa saja. Maksudnya, tidak terpacu pada sebuah profesi tertentu. Maksudnya, entah itu Anda berprofesi sebagai Petani, Nelayan, Pegawai Swasta, PNS, Pedangan, Abang Bakso, Mahasiswa dan sebagainya, bisa menjadi peserta BNI Simponi. Mereka bisa dengan mudah menjadi peserta BNI Simponi, asal memenuhi syarat.
Terlebih dahulu, calon peserta datang ke Kantor Cabang BNI terdekat dengan membawa persyaratan sebagai berikut:
1. Fotocopy KTP
2. Fotocopy Kartu Keluarga
3. Mengisi aplikasi sesuai dengan identitas diri
4. Setor iuran awal, minimal sebesar Rp 250.000
Sebelumnya calon peserta harus mengisi form BNI Simponi yang telah disediakan oleh Bank. Lalu, Costumer Service akan melakukan validasi perihal pendaftaran calon peserta. Setelah syarat terpenuhi, calon peserta resmi menjadi peserta BNI Simponi. Dan, peserta bisa mulai melakukan setoran pada saat itu juga. Peserta bisa melakukan setoran minimal Rp 50.000 per bulan. Dan, tidak ada ketentuan untuk setor tiap bulannya. Teman-teman bisa setor pada awal, tengan atau akhir bulan. Sangat ringan, bukan?
Mencari informasi melalui internet rasanya kurang puas. Merasa ingin tahu lebih detail, akhirnya saya datang ke BNI Cabang Banjanegara. Di sana saya mendapat banyak pengetahuan dan pencerahan dari Mba CS. Berikut program dana pensiun muda yang terbagi menjadi beberapa paket.
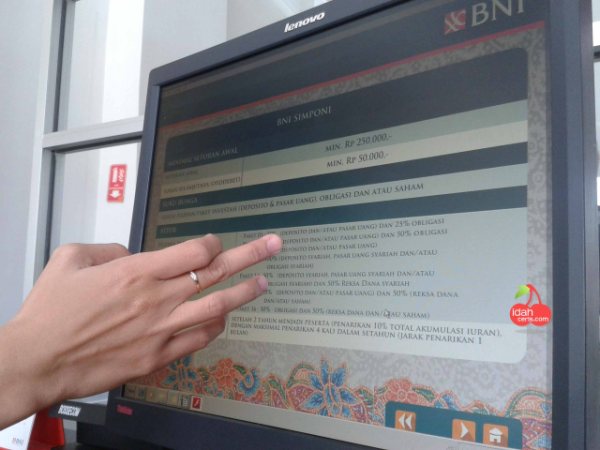
Saya di sarankan untuk memilih Paket 06 dengan prosentase hasil Fifty-Fifty antara Pasar Uang dan Obligasi. Alasannya, supaya seimbang pada hasil akhir iuran. Dan, saya pun mencoba menghitung simulasi BNI Simponi. Berikut gambaran hasil iuran dana pensun muda.
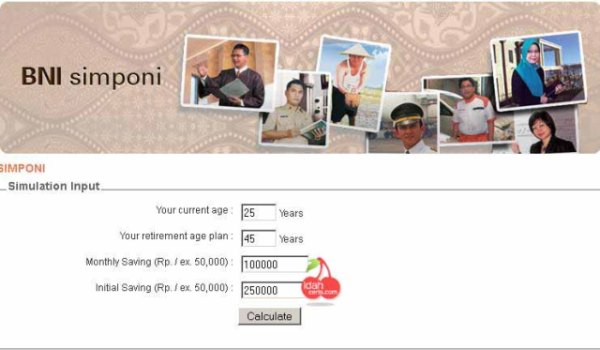
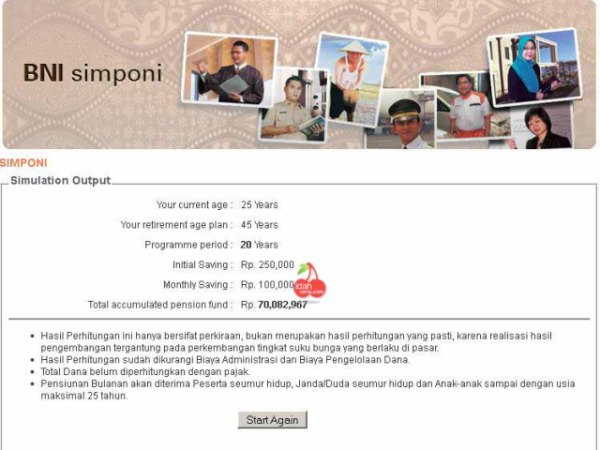
Artinya, jika saya setor iuran awal Rp 250.000 dan selanjutnya iuran Rp 100.000 tiap bulannya, pada perkiraan usia pensiun 45 Tahun, akan mendapat dana pensiun sebesar Rp. 70,082,967. Iuran ini ditempuh dalam kurun waktu 20 Tahun.
Teman-teman bisa mencoba simulasi BNI Simponi melalui lini http://www.bni.co.id/Simulasi/BNISimponi.aspx. Pada saat akan menginputkan simulasi, saya sarankan teman-teman memilih fitur Bahasa Inggris. Karena, beberapa kali saya mencoba menggunakan fitur Bahasa Indonesia, simulasi tidak bisa dikalkulasi.
Administrasi dana pensiun muda bersifat tetap. Administrasi sebesar Rp 18.000 per tahun. Sedangkan biaya pengelolaan rekening Rp 0,85% dari total dana yang ada. Sedangkan, prosentase Bunga menyesuaikan dengan pasar uang dan juga obligasi per bulannya.
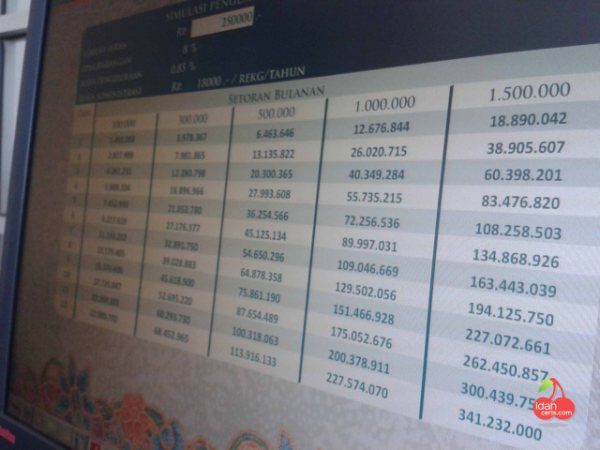
Bagi saya, hasil Rp. 70,082,967 lumayan banget. Pada usia 45 Tahun, dana bisa saya gunakan untuk simpanan masa tua atau kebutuhan lainnya. Yang jelas, dana pensiun muda ini sangat bermanfaat. Meski judulnya dana pensiun muda, tapi saya bisa menggunakannya untuk kebutuhan lain juga. Semacam investasi juga.
Masa Depan Lebih Terjamin. Karena, pada saat pensiun, peserta akan mendapat dana pensiun berdasakan besarnya iuran, lama kepesertaan dan tingkat pengembangan dana selama masa kepesertaan.
Kesejahteraan Lebih Optimal. Peserta akan memperoleh pengembangan dana yang lebih optimal, karena dana peserta dikelola dan dikembangkan secara profesional.
Saya pribadi lebih memilih setor secara pribadi. Karena, lebih leluasa dan bebas. Selain itu, jika saya ikut menjadi peserta dengan embel-embel Kantor, pada saat pengambilan dana pensiun harus menyertakan surat pensiun. Jadi, saya memilih yang simpel saja.
Sebelum menjadi peserta, saya harus mencari tahu tentang Aman tidaknya suatu produk, ya. Bahwa, sebelum bernama BNI Simponi, dulunya program ini bernama DPLK BNI atau Dana Pensiun Lembaga Keuangan.
Perlu diketahui, BNI Simponi adalah Lembaga yang terpercaya sebagai penyelenggara layanan pensiun BNI Simponi. Pengurs DPLK BNI adalah Direksi BNI dan operasionalnya dilaksanakan ileh pegawai BNI serta menggunakan sarana dan prasarana BNI, Bank pemerintah yang sudah terpercaya reputasinya. Jadi, calon peserta tidak perlu ragu untuk menjadi peserta BNI Simponi, karena Insya Allah Aman.
Setelah mengetahui lebih detail tentang BNI Simponi, terlihat jelas lebih banyak manfaatnya daripada mudharatnya. Seakan mempunyai kewajiban menabung, ya. Adakalanya manusia memang harus dipaksa untuk memulai hal kebaikan. Terlebih, jika berhubungan masa depannya dan kesejahteraanya.
Maukah Anda menyiapkan dana pensiun muda bersama BNI simponi? Yuk, bangun masa depan Anda mulai dari sekarang! Informasi lebih detail, bisa dibaca pada link ini http://bit.ly/BNI_Simponi.
Referensi:
http://www.bni.co.id/id-id/bankingservice/consumer/simpananpensiun/bnisimponi.aspx

Makin Suka Membuat Dessert – Dessert, sok oke banget bahasanya, ya. Kalau ngomongin Dessert, saya jadi ingat Om Gylang. Hampir tiap hari dia…